
TVA atelier vélo en 2026 : taux, franchise et régime réel

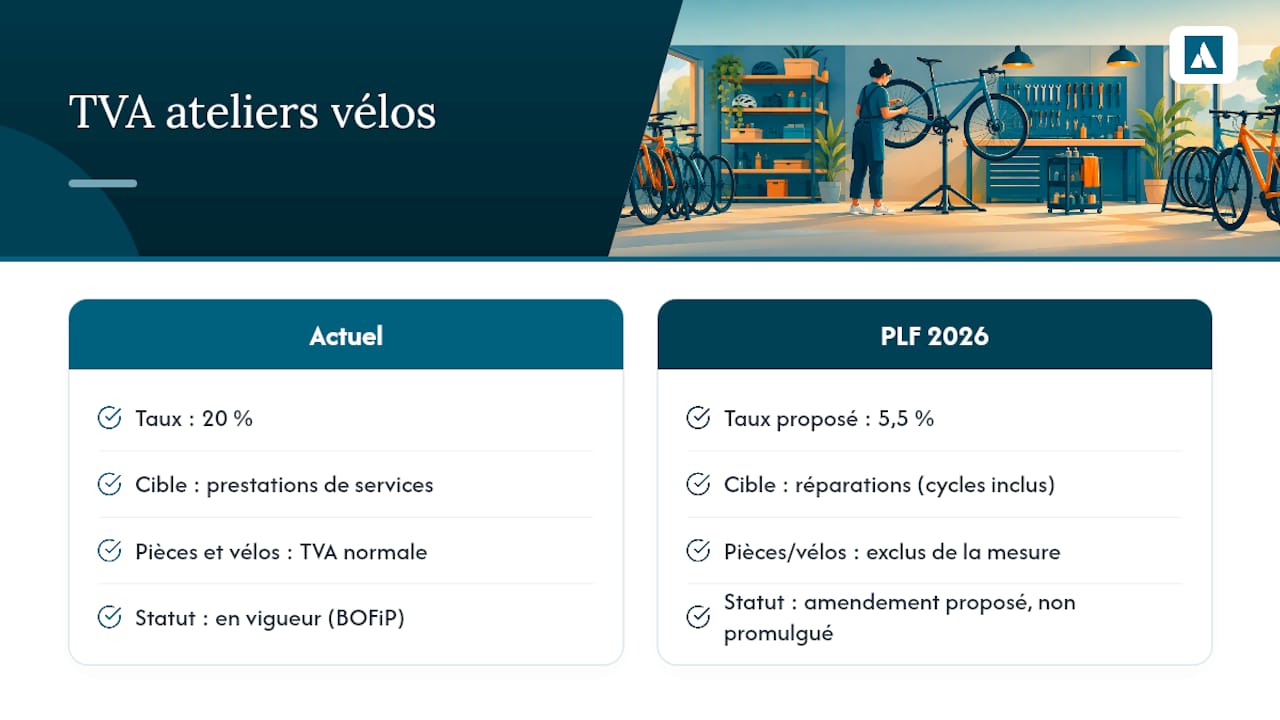
Aujourd’hui, la réparation de vélos reste soumise au taux normal de 20 % de TVA, sauf si vous relevez de la franchise en base. Un amendement au PLF 2026 propose de faire passer ce taux à 5,5 % pour certains actes de réparation, mais rien n’est encore acté au moment de la publication. Pour votre atelier, la règle pratique reste simple : facturez au taux en vigueur, vérifiez votre statut d’assujetti, et surveillez les seuils de franchise si vous êtes en micro-entreprise.
En bref:
La réparation de vélos est soumise au taux normal de 20 % de TVA, sauf si la franchise en base s’applique, ce qui dispense de facturer la TVA.
Un amendement au PLF 2026 propose un taux réduit à 5,5 % pour certains actes de réparation, mais cette mesure n’est pas encore finalisée et reste à confirmer.
La récupération de TVA sur les achats d’outillage et de pièces est possible uniquement si vous relevez du régime réel, en respectant des conditions strictes de facturation.
La facturation doit comporter des mentions précises, notamment la distinction entre pièces et main-d’œuvre, et la mention spécifique en franchise si applicable.
La territorialité des interventions et la nature des clients (particuliers ou professionnels) influencent la facturation et le montant de TVA à appliquer.
Table des matières
Taux de TVA atelier vélo : ce que dit la loi et ce que propose le PLF 2026
Êtes-vous assujetti à la TVA ? Franchise en base et seuils à connaître
Récupérer la TVA sur outillage et pièces : conditions et bonnes pratiques
Facturation en atelier : mentions obligatoires et distinction pièces/main-d’œuvre
TVA en pratique : atelier fixe, atelier mobile et clients professionnels
Checklist Shifter pour anticiper un changement de taux de TVA
Comment bénéficier du taux réduit à 5,5 % si l’amendement PLF 2026 est adopté
Réparation de vélos et vente de vélos neufs : deux régimes de TVA différents
Pièces détachées ou fournitures consommables : quel impact sur la TVA facturée
Passage au régime réel : ce que ça change concrètement pour votre comptabilité
Perspective métier : ce que changerait vraiment une TVA à 5,5 %
Shifter : automatisez le paramétrage TVA et la facturation de votre atelier
Taux de TVA atelier vélo : ce que dit la loi et ce que propose le PLF 2026
Le taux normal de TVA applicable à la réparation de cycles est de 20 %, celui qui s’applique par défaut à la quasi-totalité des prestations de services en France. La directive européenne sur la TVA autorise pourtant les États membres à appliquer un taux réduit à certaines prestations de réparation, à condition qu’elles remplissent des critères précis liés à la nature du bien et au type d’intervention. La France n’a pas encore transposé cette possibilité pour les cycles.
C’est précisément ce que visent les amendements déposés dans le cadre du PLF 2026. Le Sénat et l’Assemblée nationale ont examiné des propositions instaurant une « TVA circulaire » à 5,5 % pour certains actes de réparation, cycles compris, dans une logique de soutien à l’économie circulaire et à l’emploi local, comme le montre la question parlementaire n°13364 sur le soutien à la filière réparation. Les débats ont mis en avant l’argument que la baisse de taux serait compensée par d’autres leviers budgétaires, sans que ce point fasse consensus.
Concrètement, au moment où ces lignes sont écrites, la mesure n’a pas été définitivement retenue dans le texte final. Les votes en commission des finances ont validé le principe pour certains produits, mais le détail de l’amendement examiné par l’Assemblée nationale montre que le champ d’application reste flou entre prestations de main-d’œuvre et vente de pièces. Un point capital à retenir : même si le taux réduit passait, il viserait la prestation de réparation, pas la vente de pièces détachées neuves ni la vente de vélos.
Pour votre facturation quotidienne, cela signifie une chose : ne changez rien tant que le texte n’est pas promulgué et publié au Journal officiel. Le BOFiP précise les règles de qualification des opérations de façon, et c’est cette doctrine administrative qui continuera de s’appliquer jusqu’à toute modification légale.
Êtes-vous assujetti à la TVA ? Franchise en base et seuils à connaître
Un assujetti à la TVA, au sens du code général des impôts, est toute personne qui exerce de façon indépendante une activité économique, quel que soit son statut juridique. Un mécanicien vélo salarié n’est jamais assujetti à titre personnel : c’est son employeur qui porte cette qualité. En revanche, un travailleur à domicile qui facture directement ses prestations à des particuliers ou entreprises devient assujetti dès lors qu’il agit en son nom propre, avec les obligations de facturation qui en découlent.
La question qui préoccupe la plupart des gérants qui démarrent : dois-je facturer la TVA dès le premier client ? Pas nécessairement. Le régime de la franchise en base de TVA dispense les micro-entrepreneurs de facturer et de reverser la TVA tant que leur chiffre d’affaires reste sous certains seuils, variables selon la nature de l’activité (vente ou prestation de services). Ce mécanisme simplifie beaucoup la gestion administrative des débuts d’activité, comme le rappelle le guide pratique sur la création d’un atelier de réparation en micro-entreprise.
Mais cette simplicité a un revers : rester en franchise vous empêche de récupérer la TVA sur vos achats d’outillage et de pièces. Si vous investissez dans un poste de vérification de roues, un banc d’essai ou un stock de pièces conséquent, cette TVA non récupérable pèse directement sur votre trésorerie. La franchise convient bien à un atelier qui démarre avec peu d’investissements et une clientèle essentiellement composée de particuliers. Elle devient pénalisante dès que vous travaillez avec des clients professionnels qui, eux, récupèrent systématiquement la TVA sur leurs achats et préfèrent souvent traiter avec un prestataire assujetti.
Récupérer la TVA sur outillage et pièces : conditions et bonnes pratiques
Passer au régime réel ouvre le droit à la déduction de la TVA payée sur vos achats professionnels, à condition de respecter trois critères cumulatifs : la TVA doit avoir été effectivement acquittée auprès du fournisseur, la dépense doit être justifiée par une facture en bonne et due forme mentionnant votre entreprise, et le bien ou service doit être affecté à votre activité professionnelle.
Dans la pratique d’un atelier, plusieurs types de dépenses ouvrent droit à récupération :
L’outillage professionnel : bancs de montage, pieds d’atelier, outils de mesure de couple, équipements de peinture ou de sablage.
Le stock de pièces détachées acheté auprès de fournisseurs référencés (chambres à air, câbles, plaquettes, transmissions).
Les consommables directement liés à la prestation (graisses, dégraissants, produits d’entretien professionnels).
Les dépenses mixtes (véhicule utilitaire, local partagé) où seule la quote-part professionnelle est déductible, à condition de pouvoir la justifier.
Conseil de pro : Codifiez systématiquement vos achats fournisseurs par catégorie (outillage, pièces, consommables) dès la réception de facture. Cette discipline vous fait gagner un temps considérable au moment de la déclaration de TVA et limite les oublis de déduction, notamment sur les petites factures d’outillage qui se perdent facilement dans une pile de papiers.
La procédure reste simple sur le fond : conservez chaque facture fournisseur pendant au moins six ans, vérifiez que votre numéro de TVA intracommunautaire y figure si l’achat provient d’un fournisseur européen, et anticipez l’impact sur votre trésorerie. La TVA récupérée n’est reversée qu’après déclaration, ce qui crée un décalage de cashflow à intégrer dans votre planification, surtout en période de fort réapprovisionnement avant la saison.
Facturation en atelier : mentions obligatoires et distinction pièces/main-d’œuvre
Une facture émise par un atelier assujetti à la TVA doit comporter un socle de mentions obligatoires, sous peine de sanctions en cas de contrôle. Voici les étapes à respecter pour une facturation conforme :
Identifiez clairement votre entreprise : nom, adresse, numéro SIREN ou SIRET, et numéro de TVA intracommunautaire si vous êtes assujetti.
Détaillez chaque ligne de prestation en distinguant la main-d’œuvre (temps facturé, taux horaire) des pièces fournies (référence, quantité, prix unitaire hors taxes).
Indiquez le taux de TVA appliqué à chaque ligne, séparément si des taux différents s’appliquaient un jour à la main-d’œuvre et aux pièces.
Faites apparaître le total hors taxes, le montant de TVA et le total toutes taxes comprises, sans ambiguïté de calcul.
Mentionnez la date d’émission, le numéro de facture séquentiel et les conditions de paiement.
Si vous relevez de la franchise en base, une mention spécifique remplace le taux de TVA : « TVA non applicable, article 293 B du CGI ». L’oubli de cette mention constitue une irrégularité fréquemment relevée lors des contrôles fiscaux de micro-entrepreneurs.
Côté affichage en atelier, l’obligation légale d’affichage des prix impose que vos tarifs de prestations courantes (révision, changement de pneus, réglage de freins) soient visibles par la clientèle avant intervention, TVA comprise pour les particuliers. Un guide complet sur la facturation en atelier de réparation détaille les formats de libellés les plus utilisés par la profession, utile si vous refondez vos modèles de devis.
TVA en pratique : atelier fixe, atelier mobile et clients professionnels
La territorialité de la TVA suit une règle simple pour les prestations sur biens meubles corporels réalisées en France : le lieu d’imposition est celui où la prestation matérielle est effectivement exécutée. Un atelier fixe facture donc sans ambiguïté au taux et selon les règles françaises. Pour un atelier mobile qui intervient chez le client, à domicile ou en entreprise, la territorialité reste française tant que l’intervention a lieu sur le territoire, mais la traçabilité devient un enjeu de preuve : conserver systématiquement bons d’intervention datés, adresses et signatures client protège en cas de contrôle.
Pour les prestations B2B, la mécanique change de nature sans changer de taux. Une entreprise cliente, qu’il s’agisse d’une société de coursiers ou d’une collectivité gérant une flotte de vélos, paie la TVA sur votre facture puis la récupère intégralement si elle est elle-même assujettie. Cela signifie que le montant TTC ne représente pas un coût réel pour elle, contrairement à un particulier qui supporte la TVA comme une charge définitive.
Prenons un exemple chiffré simple.
Checklist Shifter pour anticiper un changement de taux de TVA
Un changement de taux, même partiel, expose votre atelier à un risque concret d’erreur de facturation si votre caisse et votre logiciel ne sont pas prêts. La faiblesse la plus fréquente observée dans les ateliers reste un paramétrage de taux resté statique depuis l’installation du logiciel, jamais revu depuis, comme le montrent les retours d’expérience sur les process d’atelier vélo.
Trois actions concrètes à mener dès aujourd’hui, avant toute promulgation de texte :
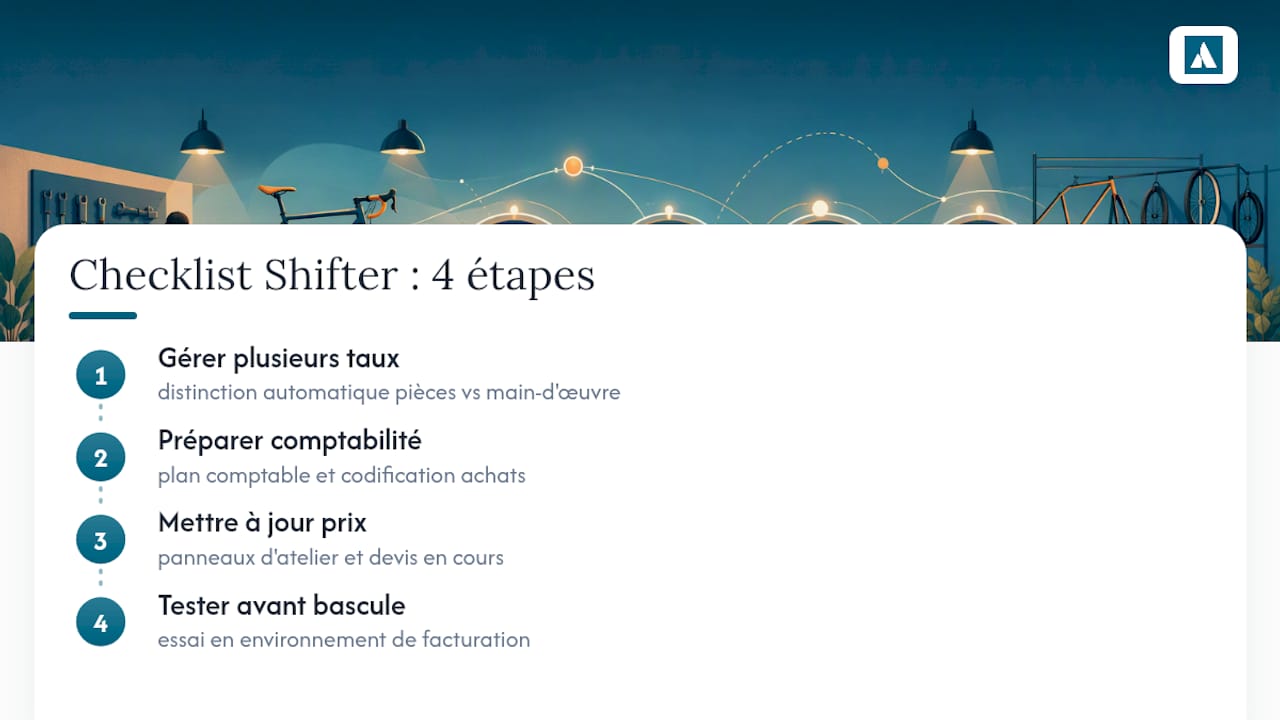
Vérifiez que votre caisse et votre logiciel de facturation permettent de gérer plusieurs taux de TVA simultanément sur une même facture, avec une distinction automatique entre lignes de pièces et lignes de main-d’œuvre. Préparez votre plan comptable et la codification de vos achats pour que la TVA récupérable soit calculée sans ressaisie manuelle. Enfin, anticipez la communication client : un changement de taux modifie le prix affiché, et vos panneaux d’atelier comme vos devis en cours doivent être mis à jour au même moment que le passage effectif du nouveau taux.
Conseil de pro : Testez le changement de taux sur un environnement de facturation avant la date d’entrée en vigueur réelle. Une simple erreur de virgule sur un taux (5,5 au lieu de 20) génère des factures fausses par dizaines en une seule journée d’atelier chargée.
Sanctions et redressements en cas de TVA mal appliquée
Une erreur de TVA, qu’elle soit volontaire ou non, expose votre atelier à un redressement fiscal lors d’un contrôle. L’administration fiscale distingue deux situations principales : l’erreur de bonne foi et le manquement délibéré, avec des conséquences financières très différentes.
En cas d’erreur simple, comme l’application d’un taux erroné par méconnaissance ou l’oubli d’une mention obligatoire, l’administration réclame le rappel de TVA due, majoré d’un intérêt de retard mensuel. Si le manquement est qualifié de délibéré, c’est-à-dire si l’administration estime que l’erreur relève d’une volonté d’éluder l’impôt (facturation systématique sans TVA au-delà des seuils de franchise, par exemple), la majoration grimpe fortement et peut s’accompagner de pénalités supplémentaires.
Le risque le plus fréquent chez les ateliers en franchise concerne le dépassement de seuil non déclaré. Un atelier qui continue de facturer sans TVA après avoir franchi le plafond de franchise s’expose à devoir régulariser rétroactivement l’ensemble des factures émises depuis le dépassement, ce qui peut représenter une somme conséquente si le dépassement remonte à plusieurs mois.
Pour les cas de fraude caractérisée, comme la dissimulation de recettes ou la facturation systématique sans facture, les sanctions pénales viennent s’ajouter aux sanctions fiscales. Ce n’est heureusement pas le cas de figure le plus fréquent en atelier de réparation, où les erreurs relèvent davantage d’une méconnaissance des seuils ou d’un paramétrage logiciel défaillant que d’une intention frauduleuse. La meilleure protection reste une tenue rigoureuse de vos justificatifs et une vigilance constante sur votre chiffre d’affaires cumulé si vous êtes en franchise.
Comment bénéficier du taux réduit à 5,5 % si l’amendement PLF 2026 est adopté
Cela dit, l’examen des débats parlementaires donne des indications utiles sur ce à quoi ressemblerait la mise en œuvre si l’amendement passait.
La proposition de TVA circulaire examinée dans le cadre du PLF 2026 cible spécifiquement les actes de réparation, cycles, textile et électroménager en tête de liste : la vente de biens neufs ou d’occasion n’en fait pas partie. Concrètement, si le texte est adopté en l’état actuellement débattu, un atelier devrait vraisemblablement distinguer sur sa facture la part relevant strictement de la prestation de réparation (main-d’œuvre, diagnostic) de la part relevant de la fourniture de pièces, qui resterait soumise au taux normal.
Les justificatifs à conserver, dans cette hypothèse, ressembleraient probablement à ceux déjà exigés pour d’autres taux réduits sectoriels : facture détaillée avec ventilation claire des prestations, éventuellement une attestation de nature de l’intervention pour les cas ambigus (remplacement complet versus simple réparation). Rien n’est cependant figé à ce stade.
En attendant une clarification légale, la position la plus prudente consiste à continuer de facturer au taux normal de 20 % sur l’ensemble de vos prestations et à suivre l’avancement du texte via les canaux officiels, plutôt que d’anticiper une application qui n’a pas encore de fondement juridique stable.
Réparation de vélos et vente de vélos neufs : deux régimes de TVA différents
La confusion entre réparation et vente reste l’une des sources d’erreur les plus courantes chez les gérants qui démarrent une activité mixte, atelier et boutique.
La vente d’un vélo neuf constitue une livraison de bien : la TVA s’applique sur le prix de vente total, sans distinction possible entre composants. La réparation, elle, constitue une prestation de services, qualifiée fiscalement d’opération à façon lorsqu’elle porte sur un bien meuble corporel appartenant au client, comme le précise le BOFiP sur les opérations de façon. Cette distinction juridique explique pourquoi une baisse de taux ciblée sur la réparation, telle qu’envisagée dans le PLF 2026, ne s’appliquerait jamais à la vente d’un vélo neuf, même équivalent en valeur.
Un point de vigilance supplémentaire pour les ateliers qui vendent aussi des vélos reconditionnés : la distinction entre vente d’un produit reconditionné et prestation de réparation est déterminante. Un vélo remis à neuf et revendu en tant que produit constitue une vente, pas une réparation, même si le travail effectué est similaire.
Pièces détachées ou fournitures consommables : quel impact sur la TVA facturée
La distinction devient en revanche capitale pour votre comptabilité interne et pour votre capacité de récupération de TVA.
Les pièces détachées revendues au client (câbles, chambres à air, dérailleurs) constituent un achat pour revente : vous récupérez la TVA payée au fournisseur au moment de l’achat, puis vous collectez la TVA sur le prix de vente facturé au client. La marge dégagée entre ces deux montants constitue votre valeur ajoutée réelle sur la pièce.
Les fournitures consommables utilisées pendant l’intervention mais non revendues en tant que telles (dégraissant, graisse appliquée en petite quantité, chiffons) suivent un régime différent : leur TVA est récupérable comme charge d’exploitation, mais elles n’apparaissent généralement pas comme ligne facturée séparément au client. La plupart des ateliers les intègrent au tarif de main-d’œuvre plutôt que de les détailler ligne par ligne, ce qui simplifie la facture sans changer le traitement fiscal global de la prestation.
Un bon système de gestion de stock et de facturation devient alors indispensable pour trancher correctement ce genre de cas.
Passage au régime réel : ce que ça change concrètement pour votre comptabilité
Basculer de la franchise en base au régime réel transforme la nature même de votre gestion comptable.
Cette bascule s’accompagne d’un changement de rythme administratif. Là où un micro-entrepreneur en franchise déclare simplement son chiffre d’affaires, un atelier au régime réel doit tenir une comptabilité d’engagement, avec un suivi rigoureux des factures d’achat et de vente. La bonne pratique consiste à réaliser un inventaire et un audit comptable avant la bascule, pour identifier les immobilisations achetées récemment qui pourraient donner lieu à une récupération partielle de TVA rétroactive et pour recalculer vos prix de revient sur des bases hors taxes plutôt que toutes taxes comprises.
Ce changement de base de calcul a un effet direct sur votre grille tarifaire. Un atelier qui facturait 96 € TTC en franchise devra, au régime réel, décider s’il maintient ce prix TTC (en réduisant sa marge nette du montant de TVA désormais collecté) ou s’il répercute la TVA sur le client en augmentant le prix affiché. La plupart des ateliers optent pour un maintien du prix TTC sur les premiers mois, le temps de mesurer l’impact réel sur leur trésorerie, avant d’ajuster leur grille. Un logiciel de comptabilité adapté aux ateliers vélo automatise ce basculement et évite les erreurs de calcul manuel qui coûtent cher lors des premières déclarations.
Perspective métier : ce que changerait vraiment une TVA à 5,5 %
Une baisse du taux réduit réduirait mécaniquement le prix final pour le client, ce qui pourrait relancer des réparations aujourd’hui différées faute de budget. Le risque, c’est la complexité administrative d’un double taux sur une même facture. Notre conseil : suivez les débats, mais préparez votre outil de facturation dès maintenant plutôt que d’attendre le vote final.
— App-shifter
Shifter : automatisez le paramétrage TVA et la facturation de votre atelier
Un changement de taux, même limité à certaines prestations, révèle vite les limites d’un système de caisse figé depuis des années. Shifter regroupe caisse enregistreuse certifiée, gestion de stock connectée à plus de 30 fournisseurs et facturation conforme à la réforme de la facturation électronique dans un seul outil pensé pour les vélocistes, contrairement aux logiciels de caisse génériques qui traitent votre atelier comme n’importe quel commerce de détail.
[
Concrètement, Shifter vous permet de paramétrer plusieurs taux de TVA sur une même facture, avec une distinction automatique entre pièces et main-d’œuvre, et un journal d’achats qui codifie vos dépenses fournisseurs pour préparer la TVA récupérable sans ressaisie. Le module de gestion de stock synchronise directement vos commandes de pièces auprès des fournisseurs référencés sur la marketplace intégrée, ce qui réduit le temps passé à rapprocher factures d’achat et mouvements de stock.
Un support téléphonique disponible six jours sur sept peut être proposé en option. Consultez le détail des tarifs Shifter pour choisir la formule adaptée à votre atelier et démarrer votre évaluation.
Sources
Pour vérifier les règles actuelles, consultez directement le BOFiP sur le champ d’application de la TVA. Pour suivre le PLF 2026, l’Assemblée nationale publie les amendements en cours d’examen. Les créateurs d’atelier trouveront des repères pratiques dans le guide sur l’ouverture d’un atelier de réparation.
Questions fréquentes
Quelles sont les étapes pour ouvrir un atelier de réparation de vélo ?
Il faut choisir un statut juridique (micro-entreprise ou société), immatriculer l’activité, souscrire une assurance responsabilité civile professionnelle et déterminer si vous relevez de la franchise en base de TVA ou du régime réel. Le guide pratique sur la création d’un atelier recommande de démarrer en micro-entreprise pour tester l’activité avant d’investir lourdement en outillage.
Quel est le code APE pour la réparation de vélos ?
L’activité de réparation de cycles relève généralement d’un code APE dédié à la réparation d’autres biens personnels et domestiques. Ce code n’a pas d’impact direct sur le taux de TVA applicable, qui dépend de la nature de la prestation et non de la classification APE.
Est-ce que la TVA sur un vélo est déductible ?
Oui, si vous êtes au régime réel et que l’achat est affecté à votre activité professionnelle, justifié par une facture conforme. En franchise en base, la TVA payée sur vos achats n’est jamais récupérable, ce qui pèse sur la trésorerie des ateliers qui investissent beaucoup en outillage.
Quel est le tarif pour la réparation d’un vélo ?
Un logiciel de gestion comme Shifter permet de standardiser ces grilles tarifaires et d’afficher automatiquement le TTC conforme sur chaque devis.
Recommandations
Commentaires