
Fatturazione elettronica Francia: obblighi per chi vende dal 2026

Dal 1° settembre 2026 la Francia rende obbligatoria la ricezione di fatture elettroniche per tutte le imprese stabilite sul territorio, mentre l’emissione e l’e-reporting partono in due scaglioni: grandi imprese ed ETI dalla stessa data, PMI e micro-imprese dal 1° settembre 2027. Le società estere senza stabile organizzazione restano fuori dall’obbligo di e-invoicing, ma se vendono in Francia e sono debitrici dell’IVA locale devono comunque occuparsi di e-reporting.
In breve:
La fatturazione elettronica obbliga tutte le imprese francesi a ricevere fatture strutturate dal 2026, mentre l’obbligo di emettere e-reporting è riservato a grandi imprese ed ETI nel 2026 e alle PMI dal 2027.
Le imprese estere senza stabile organizzazione sono esentate dall’e-invoicing, ma devono comunque effettuare l’e-reporting per le operazioni imponibili in Francia.
La trasmissione delle fatture avviene tramite piattaforme agréées, che devono essere munite di immatricolazione ufficiale e supportare i formati Factur-X, UBL o CII.
La conformità ai requisiti tecnici e fiscali implica test preventivi e l’adeguamento dei sistemi di fatturazione, con sanzioni fino a 500 euro per errori o omissioni di dati.
La gestione efficace richiede un’integrazione tra cassa, fatturazione e archivio digitale, preferibilmente con strumenti dedicati come App-shifter, per ridurre i rischi di errori e ritardi.
Indice
Calendario e scadenze: cosa entra in vigore e quando
La riforma francese sulla fatturazione elettronica procede per fasi, e la distinzione tra categorie d’impresa conta più della data in sé.
Dal 1° settembre 2026 tutte le imprese stabilite in Francia devono essere in grado di ricevere fatture elettroniche strutturate: è l’obbligo trasversale, senza eccezioni per dimensione. Nello stesso giorno scatta anche l’obbligo di emissione e di e-reporting per grandi imprese ed enti di taglia intermedia (ETI). Le PMI e le micro-imprese hanno un anno in più: emissione e e-reporting diventano obbligatori dal 1° settembre 2027, secondo il calendario confermato dal ministero dell’economia francese (Economie).
Alcuni punti pratici da tenere a mente:
La capacità di ricevere fatture elettroniche precede sempre quella di emetterle: un’impresa piccola dovrà accettare fatture dai fornitori grandi già dal 2026, pur non essendo ancora obbligata a emettere le proprie in formato strutturato.
Non sono previsti ulteriori rinvii generalizzati oltre a quelli già annunciati dalla Loi de finances 2024, anche se la DGFiP ha più volte adattato i dettagli tecnici in corsa.
La classificazione GE/ETI/PMI segue i criteri fiscali standard (fatturato, effettivi, bilancio), non il settore di attività.
Chi vende attrezzature o servizi a clienti business francesi, anche solo occasionalmente, deve verificare da subito in quale fascia rientra la propria controparte.
Che cosa sono e-invoicing ed e-reporting: perimetro legale
I due termini vengono spesso confusi, ma coprono situazioni diverse e la riforma li tratta con regole distinte.
L’e-invoicing riguarda lo scambio di fatture strutturate tra soggetti IVA stabiliti in Francia, per operazioni B2B domestiche. Non basta un PDF allegato a un’email: la fattura deve transitare tramite una piattaforma agréée e contenere dati leggibili automaticamente, non solo visivamente. L’e-reporting copre invece tutto ciò che resta fuori da questo perimetro: vendite B2C, operazioni con clienti stranieri, alcune transazioni internazionali. In questo caso non si trasmette la fattura intera, ma i dati di transazione e di incasso.
Il quadro giuridico si basa su:
Gli articoli 289 bis e 290 del Code général des impôts (CGI), che definiscono rispettivamente il campo dell’e-invoicing e quello dell’e-reporting (Impots).
La Loi de finances 2024, che ha fissato il calendario attuale dopo un rinvio rispetto alle prime versioni della riforma.
Il quadro europeo sull’eInvoicing, che orienta i formati ma non sostituisce le regole nazionali applicate alle transazioni domestiche francesi (Ec).
Capire questa distinzione è il primo passo per non sbagliare l’inquadramento della propria attività.
La stabile organizzazione conta più del numero di partita IVA francese
Una confusione ricorrente riguarda cosa renda un’impresa estera soggetta all’obbligo pieno. Avere un numero di partita IVA francese non equivale ad avere una stabile organizzazione: molte imprese europee si registrano per l’IVA senza rendersi conto che questo, da solo, non le obbliga all’e-invoicing.
L’e-invoicing si applica solo ai soggetti stabiliti in Francia. Le imprese estere senza stabile organizzazione ne sono escluse, ma possono comunque dover fare e-reporting quando le operazioni sono situate in Francia e imponibili localmente (impots.gouv.fr).
I casi concreti da valutare, in ordine di frequenza:
Vendite B2C verso clienti francesi: un e-commerce con stock in Francia o vendite dirette a consumatori francesi rientra quasi sempre nell’e-reporting.
Vendite con cliente non identificato in Francia: se il compratore non ha una partita IVA francese valida, l’operazione spesso richiede comunque una dichiarazione dei dati.
Acquisizioni intracomunitarie, in certi casi specifici legati al trasferimento di beni verso la Francia.
Chi si trova in una di queste situazioni ha tre strade praticabili: nominare un rappresentante fiscale, registrarsi al regime OSS quando applicabile per le vendite a distanza, oppure scegliere direttamente una piattaforma agréée che gestisca la trasmissione dei dati per suo conto.
Formati ammessi, dati richiesti e frequenza di invio
I formati tecnici accettati sono tre: Factur-X (fattura ibrida PDF più XML, la più diffusa tra le PMI), UBL e CII, entrambi puramente XML e più orientati a integrazioni tra grandi sistemi ERP. Alcuni operatori accettano anche flussi Peppol o EDIFACT su accordo bilaterale, ma non sono lo standard di riferimento imposto dalla riforma (Francenum).
Un dato da non sottovalutare: per i volumi B2C generati in Francia, l’e-reporting rischia di diventare l’onere operativo più pesante della riforma. Aggregare ogni giorno i totali di vendita per aliquota IVA richiede spesso un adattamento della cassa o del gestionale, non solo una casella da spuntare (francenum.gouv.fr).
Tra le novità introdotte dalla riforma:
Obbligo di indicare il SIREN del cliente professionale sulla fattura.
Indicazione dell’indirizzo di consegna quando differisce dalla sede legale.
Opzione per segnalare il pagamento dell’IVA sui debiti, rilevante per certi regimi contabili.
La frequenza di invio dei dati di e-reporting varia in base al regime IVA: può essere per decadi (ogni dieci giorni) o mensile, e passa sempre attraverso una piattaforma agréée, non tramite invio diretto alla DGFiP.
Piattaforme agréées: cosa sono e come verificarle
Le plateformes agréées (PA) sono gli operatori immatricolati dalla DGFiP autorizzati a gestire l’intero ciclo della riforma: inoltro delle fatture, conversione tra formati, estrazione dei dati per l’e-reporting e trasmissione all’amministrazione fiscale. Solo una PA immatricolata può svolgere tutte queste funzioni contemporaneamente (impots.gouv.fr).
L’elenco ufficiale delle piattaforme immatricolate è pubblico e aggiornato regolarmente: il Portail Public de Facturation (PPF) funge da annuario e da concentratore dei dati, non da sportello gratuito di scambio fatture come nella prima versione del progetto (service-public.gouv.fr).
Prima di firmare con un fornitore, verificate:
L’immatricolazione effettiva presso la DGFiP (non basta il claim commerciale sul sito).
I formati realmente supportati (Factur-X, UBL, CII) e la compatibilità con il vostro gestionale attuale.
Le condizioni di archiviazione legale delle fatture, spesso richiesta per 6-10 anni in Francia.
Gli accordi di livello di servizio (SLA) e le misure di sicurezza sui dati trasmessi.
Un consiglio: non scegliete la PA all’ultimo momento. Chi lo fa nei mesi immediatamente precedenti alla scadenza si ritrova spesso senza tempo per testare l’integrazione con la propria cassa o il proprio ERP, e i primi invii falliti costano tempo e credibilità con i clienti.
Esistono anche le cosiddette soluzioni compatibili (SC), che si collegano a una PA senza svolgerne tutte le funzioni: utili per chi vuole delegare parte del lavoro a un consulente o a un rappresentante fiscale, mantenendo il controllo sul software gestionale.
Come adeguare processi e sistemi: la checklist pratica
Adeguarsi alla riforma richiede un percorso in quattro fasi, non un singolo intervento tecnico.
Mappate i flussi di fatturazione attuali: chi emette cosa, con quale template, verso quali tipi di cliente (B2B stabilito, B2C, estero). Questo passo rivela spesso zone grigie che nessuno aveva notato.
Scegliete e configurate la piattaforma: che si tratti di una PA diretta o di un gestionale collegato a una soluzione compatibile, verificate che gestisca sia l’e-invoicing sia l’e-reporting nei formati richiesti.
Eseguite test end-to-end prima della scadenza reale, non dopo: inviate fatture di prova, controllate che i campi obbligatori (SIREN cliente, indirizzo di consegna) siano popolati correttamente.
Predisponete l’archiviazione legale e le procedure di correzione: capire come si annulla o si rettifica una fattura errata già trasmessa evita brutte sorprese in caso di controllo.
Chi gestisce un negozio o un’officina di riparazione trova spesso più efficiente collegare direttamente cassa, magazzino e fatturazione in un unico sistema piuttosto che gestire flussi separati.
Sanzioni e rischi: cosa succede in caso di errori
Il rischio principale non è la sanzione isolata, ma l’incongruenza tra i dati trasmessi via e-reporting e quelli dichiarati nella dichiarazione IVA periodica: la DGFiP incrocia automaticamente le due fonti.
Il quadro sanzionatorio prevede ammende specifiche per trasmissioni mancanti, tardive o con menzioni omesse, con importi che possono arrivare a 500 € per singola trasmissione errata e un tetto annuale fissato dalla legge finanziaria (Ma-facture-electronique).
Per limitare il rischio concreto:
Automatizzate le riconciliazioni tra dati di vendita, e-reporting trasmesso e dichiarazione IVA, invece di verificarle manualmente a fine periodo.
Conservate una traccia documentale di ogni invio e di ogni correzione, utile in caso di controllo.
Affidatevi a una PA o a un partner tecnologico che gestisca l’estrazione e la mappatura dei dati: per molte imprese estere è la soluzione operativa più semplice per evitare errori derivanti dal controllo incrociato (impots.gouv.fr).
La riforma vista da chi lavora ogni giorno in un negozio di bici
In un negozio o in un’officina di riparazione, la fatturazione elettronica tocca almeno tre flussi distinti: la vendita al banco con scontrino fiscale, la fattura B2B verso un club sportivo o un’azienda, e la riparazione fatturata a un privato. Ognuno segue regole diverse tra e-invoicing ed e-reporting, e gestirli con strumenti separati moltiplica il rischio di errore.
Una piattaforma che unisce cassa certificata, fatturazione e archiviazione riduce le occasioni di incongruenza tra ciò che viene venduto e ciò che viene dichiarato. È l’approccio su cui un software gestionale specializzato per negozi e officine di mobilità dolce lavora da anni al fianco di numerosi punti vendita in Francia e Belgio.
— App-shifter
App-shifter: fatturazione e cassa in un solo strumento
Per un negozio di biciclette, monopattini o moto, la riforma sulla fatturazione elettronica non è un esercizio teorico: è un problema di sistemi che devono parlarsi tra loro. Il gestionale riunisce in un solo sistema la cassa certificata, la fatturazione, l’archiviazione dei documenti e l’esportazione dei dati necessari all’e-reporting, evitando di dover far dialogare più software diversi sotto pressione a pochi mesi dalla scadenza.
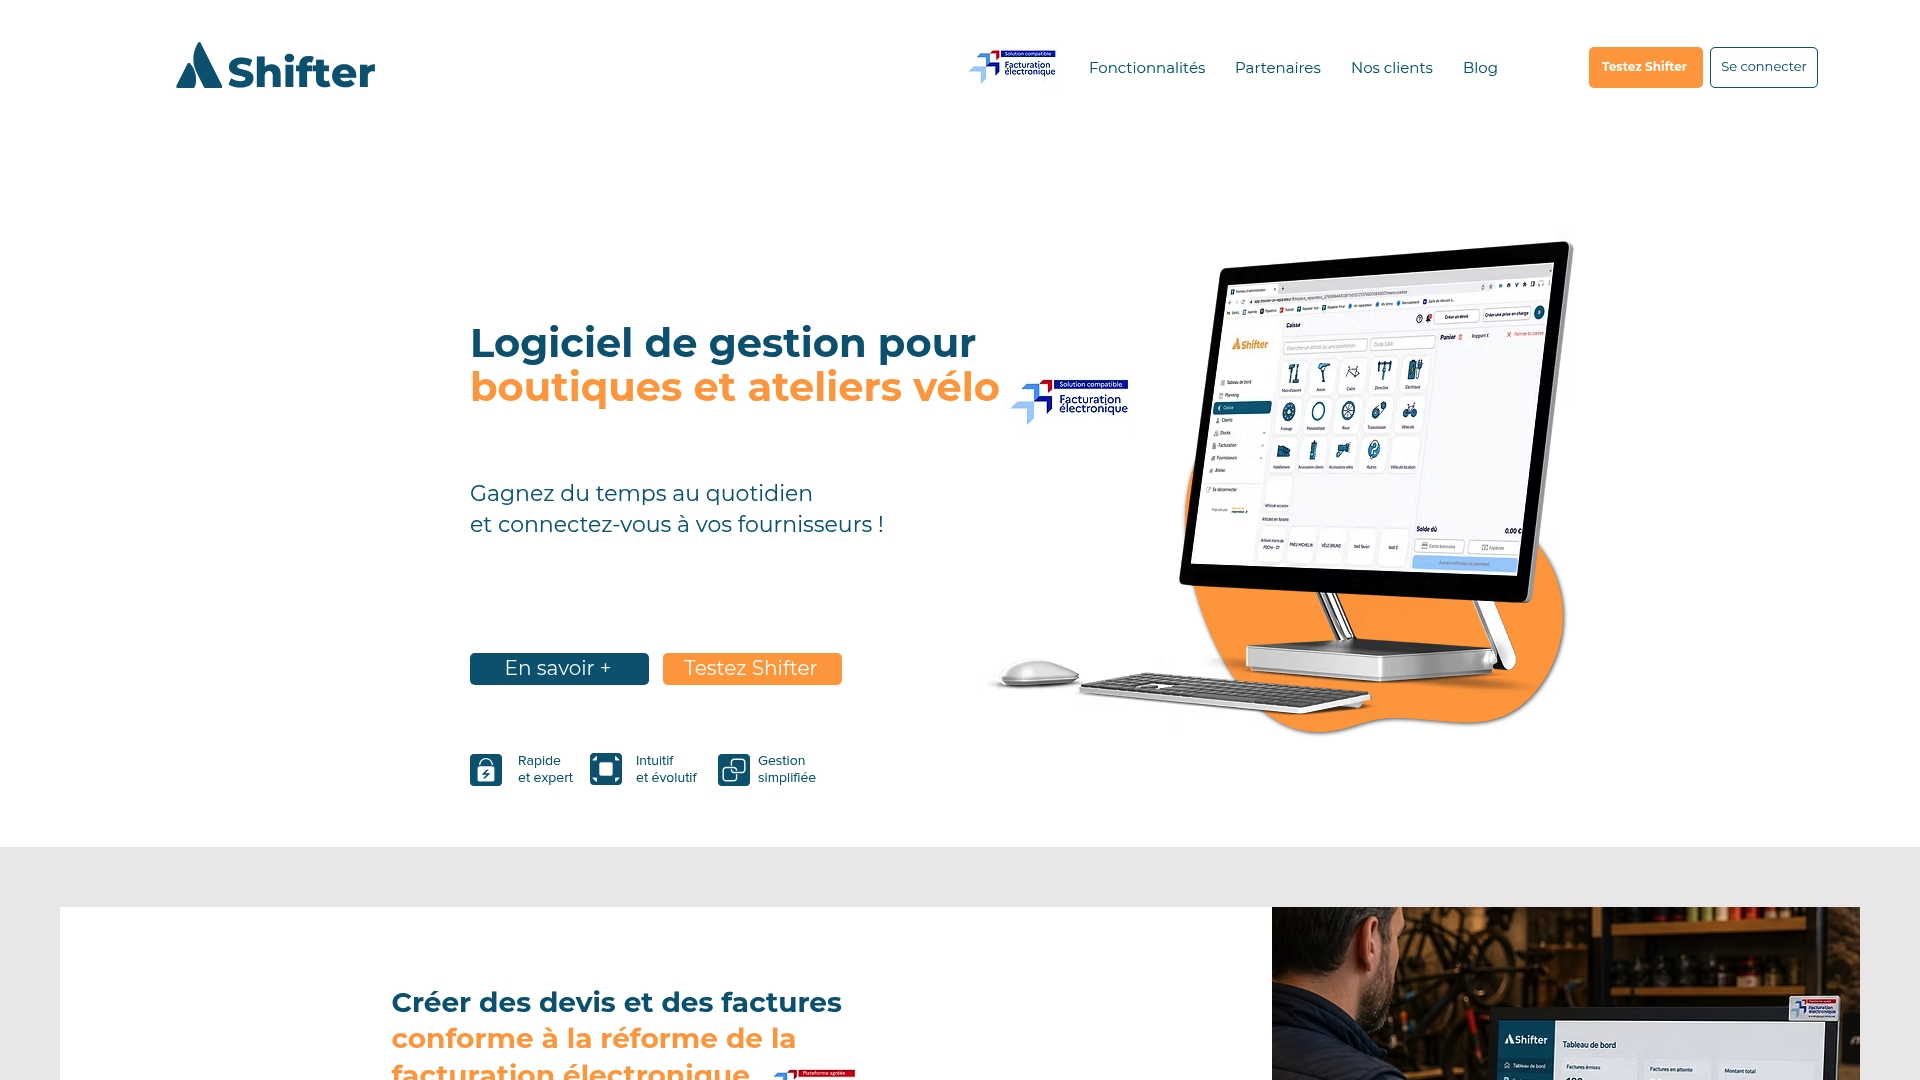
Numerosi negozi e officine in Francia e in Belgio usano questo gestionale per gestire vendite, riparazioni e fatturazione da un’unica interfaccia, con integrazioni pensate specificamente per il settore della mobilità dolce. Chi gestisce più punti vendita trova utile anche il modulo di gestione finanziaria multi-negozio, mentre chi vuole partire dal cuore del problema può consultare direttamente la pagina dedicata al software di fatturazione per negozi e officine di biciclette.
Se gestite un’attività nel settore ciclo e volete capire come adeguare cassa e fatturazione prima delle scadenze del 2026 e del 2027, la pagina principale di App-shifter è il punto di partenza più diretto per richiedere una demo del gestionale.
Fonti
Domande frequenti
Chi deve emettere fatture elettroniche dal 2026?
Grandi imprese ed ETI stabilite in Francia devono emettere fatture elettroniche e fare e-reporting dal 1° settembre 2026; PMI e micro-imprese seguono dal 1° settembre 2027.
Un’impresa italiana con solo un numero IVA francese è soggetta all’e-invoicing?
No, se non ha una stabile organizzazione in Francia: resta esclusa dall’e-invoicing, ma può dover fare e-reporting per le operazioni imponibili localmente.
Qual è la differenza tra e-invoicing ed e-reporting?
L’e-invoicing riguarda lo scambio di fatture strutturate tra imprese stabilite in Francia via piattaforma agréée; l’e-reporting trasmette dati di transazione per operazioni fuori da questo perimetro, come le vendite B2C.
Quali formati di fattura sono accettati dalla riforma francese?
I formati principali sono Factur-X, UBL e CII, con alcune eccezioni su Peppol o EDIFACT su accordo tra le parti.
Cosa succede se non trasmetto correttamente i dati richiesti?
Sono previste ammende per trasmissioni mancanti o errate, che possono raggiungere 500 € per singola infrazione con un tetto annuale, e il rischio principale resta l’incongruenza rilevata dal controllo incrociato con le dichiarazioni IVA.
Raccomandati
Commenti