
Comisiones por venta: fórmula, tipos y cómo calcularlas

Una comisión por venta es el pago variable que recibe un vendedor en función de un resultado comercial, casi siempre calculado con la fórmula comisión = base comisionable × tasa aplicada. La base puede ser el importe facturado, el cobrado o el margen generado, y la tasa varía según el sector y el objetivo que se quiera incentivar. El resto depende de tres variables que conviene fijar por escrito antes de pagar el primer euro: el evento que dispara el pago, el periodo de referencia y quién tiene derecho a cobrar cuando varios empleados participan en la misma venta.
En resumen:
La tasa de comisión debe ajustarse al tipo de producto, ciclo de venta y comportamiento que se desea incentivar, no solo a la costumbre del sector.
Elegir una base comisionable sobre margen en lugar de sobre bruto favorece la rentabilidad y penaliza descuentos agresivos.
Es fundamental definir previamente el evento disparador, el periodo de referencia, los ajustes por devoluciones y la regla de atribución para evitar disputas internas.
Automatizar el cálculo con sistemas integrados de gestión, como Shifter, reduce errores, agiliza las liquidaciones y facilita auditorías.
Revisar trimestralmente el plan de comisiones, vinculando cada tramo a KPIs reales, ayuda a mantenerlo alineado con el negocio y evitar incentivos contraproducentes.
Tabla de contenidos
Tipos de comisiones por venta y cuándo aplicar cada uno
No existe una tasa única válida para todos los sectores. HubSpot insiste en que el porcentaje debe fijarse según el margen del producto, el ciclo de venta y el comportamiento que se quiere premiar, no por costumbre del mercado. Elegir mal el modelo es tan dañino como elegir mal la tasa: un esquema pensado para ventas rápidas y transaccionales puede hundir la motivación en un negocio de ciclo largo y consultivo.
Comisión fija: una cantidad estable por venta cerrada, independiente del importe. Funciona bien en catálogos con precios homogéneos, como talleres que facturan reparaciones estandarizadas, porque simplifica el cálculo y evita que el vendedor empuje solo los tickets más caros.
Comisión porcentual: un porcentaje sobre una base concreta, que puede ser el importe bruto, el neto tras impuestos o el margen bruto. Pipedrive recomienda elegir la base según lo que se quiera fomentar: comisionar sobre bruto empuja volumen, comisionar sobre margen protege la rentabilidad.
Comisión escalonada: la tasa sube por tramos según se superan objetivos, por ejemplo 5 % hasta 10.000 € de venta mensual y 8 % a partir de ahí. Premia el sobrerrendimiento y funciona bien con metas mensuales o trimestrales, aunque conviene simular su coste antes de lanzarla.
Comisión por margen: se calcula sobre el beneficio real de la operación, no sobre el precio de venta. Es el modelo que mejor evita los descuentos agresivos, porque un vendedor que regala margen para cerrar rápido termina cobrando menos comisión, no más.
Modelo mixto (salario + comisión): combina una base fija con un variable proporcional a resultados Da estabilidad económica al equipo y reduce la rotación, aunque diluye algo el incentivo puro por resultado frente a un esquema de comisión pura.
La alineación entre base de cálculo y conducta deseada es, en la práctica, más determinante que el porcentaje exacto que se elija. Dos empresas con la misma tasa del 6 % pueden obtener comportamientos opuestos si una comisiona sobre bruto y la otra sobre margen.
Cómo calcular comisiones paso a paso (método reproducible)
Calcular una comisión no es solo multiplicar un importe por un porcentaje. Es definir cinco decisiones antes de tocar la calculadora, y documentarlas para que cualquier persona del equipo llegue al mismo número.
Define el evento disparador. Decide si la comisión se genera al firmar el pedido, al emitir la factura o al recibir el cobro. Cada opción tiene consecuencias distintas: comisionar al facturar acelera el pago al vendedor pero expone a la empresa si el cliente no llega a pagar; comisionar al cobrar es más prudente pero retrasa la recompensa varias semanas.
Establece la base comisionable y el periodo de referencia. Aclara si se comisiona sobre el importe con impuestos o sin ellos, sobre el precio de venta o sobre el margen, y fija si el periodo es mensual, quincenal o por cierre de operación. HubSpot recomienda dejar esta base explícita en la política de comisiones, no en la cabeza de quien las calcula.
Fija la regla, la tasa y la atribución. Determina el porcentaje o importe fijo aplicable, y quién tiene derecho a la comisión cuando la venta involucra a un comercial de campo, un teleoperador y un gestor de cuenta. Sin una regla de atribución escrita, las disputas internas por operaciones compartidas son casi inevitables.
Incorpora los ajustes por devoluciones, impagos y fraude. EGA Futura señala que el momento del devengo condiciona directamente cómo se gestionan estas reversiones: si ya se pagó una comisión sobre una venta que luego se anula, hace falta un mecanismo de descuento en la siguiente liquidación, no una reclamación posterior incómoda.
Aplica la fórmula y documenta el resultado. Multiplica la base comisionable por la tasa vigente para ese tramo o regla, resta los ajustes pendientes y registra el cálculo con fecha, responsable y estado de cobro.
Ejemplo numérico resuelto
Un vendedor cierra en el mes 40.000 € en ventas brutas. El cálculo queda así:
Margen generado: 40.000 € × 35 % = 14.000 €
Comisión bruta: 14.000 € × 12 % = 1.680 €
Ajuste por una devolución de 2.000 € en ventas brutas (700 € de margen): 700 € × 12 % = 84 €
Comisión final a pagar: 1.680 € − 84 € = 1.596 €
Este ejemplo muestra por qué comisionar sobre margen en lugar de sobre bruto cambia el resultado final: si la comisión se hubiera calculado sobre el importe bruto de venta al 4 %, el vendedor habría cobrado 1.600 € antes de ajustes, una cifra parecida pero calculada con una lógica de incentivo completamente distinta, que no penaliza los descuentos que erosionan el margen.
Estructuras y plantillas con ejemplos numéricos prácticos
Tener un plan de comisiones en la cabeza no sirve de nada si no se puede reproducir en una hoja de cálculo. Estas tres plantillas cubren los escenarios más habituales y se pueden adaptar a casi cualquier equipo comercial.
Plantilla de comisión pura: un vendedor sin salario fijo cobra el 8 % sobre el margen de cada venta. Si genera 25.000 € de margen en el mes, su ingreso variable es de 2.000 €, sin techo ni suelo garantizado. Este modelo exige un margen alto y predecible para no generar meses de ingresos inviables.
Plantilla de salario más comisión (con cálculo de OTE): un salario base de 1.400 € mensuales se combina con una comisión del 5 % sobre ventas brutas. Si el objetivo mensual es 30.000 € en ventas, el ingreso objetivo total (OTE, por sus siglas en inglés, target earnings) sería 1.400 € + (30.000 € × 5 %) = 2.900 €. Zendesk recomienda simular este OTE antes de lanzar el plan, para comprobar que resulta atractivo frente al mercado sin comprometer la rentabilidad.
Plantilla escalonada por tramos: hasta 10.000 € de venta mensual, tasa del 4 %; entre 10.001 € y 20.000 €, tasa del 6 %; por encima de 20.000 €, tasa del 9 %. Un vendedor que cierra 25.000 € cobraría 400 € (4 % sobre el primer tramo) + 600 € (6 % sobre el segundo) + 450 € (9 % sobre los últimos 5.000 €), un total de 1.450 €. Estas plantillas y variantes de escalonado y margen aparecen también en guías especializadas de planes de compensación de ventas, útiles como punto de partida antes de personalizar tramos.
Convertir cualquiera de estas plantillas en una proyección de coste para la empresa es sencillo: multiplica la comisión media esperada por el número de vendedores y por los meses del ejercicio, y compárala con el margen bruto proyectado del mismo periodo.
Errores comunes y consideraciones contables y fiscales
El error más frecuente es comisionar al facturar sin prever qué pasa si la factura nunca se cobra. EGA Futura advierte que esta decisión afecta directamente al flujo de caja: la empresa adelanta un coste sobre un ingreso que todavía no existe en la cuenta bancaria.
Comisionar al facturar acelera la motivación del equipo, pero obliga a definir un mecanismo claro de reversión si la venta se anula o el cliente no paga.
Las devoluciones y anulaciones deben registrarse con la misma fecha de referencia que la venta original, para que el ajuste se compense en el periodo correcto y no distorsione meses futuros.
Cuando el riesgo de impago es alto, comisionar al cobro real, o mantener una política de reversión automática al periodo siguiente, evita pagar comisiones sobre dinero que la empresa nunca llega a recibir.
Las comisiones forman parte del salario variable a efectos de cotización y retenciones, así que conviene incorporarlas al coste salarial total desde la fase de presupuesto, no como una sorpresa a final de año.
Estos ajustes no son un detalle administrativo menor. Una empresa que paga comisiones sobre facturación bruta durante seis meses sin mecanismo de reversión puede acumular un pasivo oculto considerable si un cliente importante cae en impago o devuelve un pedido grande.
Implementación operativa y herramientas para automatizar el cálculo
Un plan de comisiones bien diseñado fracasa igual si nadie puede auditarlo. La política de comisiones, por escrito, debería fijar al menos la base comisionable, el evento disparador, la tasa por tramo, el periodo de liquidación y la regla de atribución cuando participan varias personas en la venta.
Para poder verificar cada pago sin discusiones, el sistema de gestión necesita registrar como mínimo estos campos por operación: importe del trato, responsable comercial, fecha de cierre, estado de cobro y margen real. Sin estos cinco datos, cualquier auditoría de comisiones se convierte en una reconstrucción manual lenta y propensa a errores.
Empieza con una hoja de cálculo si el equipo es pequeño y las reglas son simples: una fórmula básica con base, tasa y ajustes cubre la mayoría de los casos hasta unos pocos vendedores.
Pasa a un software especializado cuando el volumen de operaciones crece, cuando hay tramos escalonados múltiples o cuando varias personas comparten la atribución de una misma venta.
Los motores de comisión más avanzados, como el de Exigo, permiten modelar estructuras complejas (binarias, por niveles, matriciales o híbridas) y probar cambios de política en un entorno de pruebas antes de aplicarlos en producción.
La automatización reduce las disputas y acorta el tiempo de liquidación, porque el cálculo deja de depender de una hoja que alguien actualiza a mano cada fin de mes.
Consejo profesional: antes de cambiar de tasa o de tramo, corre el cálculo nuevo sobre los datos del trimestre anterior. Verás en minutos si el ajuste habría subido o bajado el coste real, sin esperar a que el cambio impacte en nóminas reales.
Cómo un software de gestión facilita el registro de comisiones
Los módulos que realmente marcan la diferencia en la práctica diaria son la facturación, el CRM de clientes, las estadísticas de márgenes y ventas, y la conciliación entre lo vendido y lo cobrado. Cuando estos cuatro bloques viven en el mismo sistema, calcular una comisión deja de requerir cruzar tres archivos distintos.
Tener facturación y CRM en un solo lugar evita el error clásico de comisionar sobre una venta que después se anuló sin que nadie lo reflejara en la hoja de cálculo.
Las estadísticas de margen por venta permiten pasar de comisionar sobre bruto a comisionar sobre margen sin trabajo adicional de cálculo manual.
Muchas tiendas de bicicletas, patinetes y motos usan a diario un sistema de este tipo para gestionar caja, stock, CRM y facturación de forma unificada, un dato que da una idea del volumen de comercios que ya han dado este paso.
Perspectiva: equilibrar incentivos y sostenibilidad
Un plan de comisiones no se fija una vez y se olvida. Los objetivos comerciales cambian, el margen de los productos cambia y lo que motivaba al equipo hace un año puede estar generando comportamientos indeseados hoy. Revisarlo cada trimestre, vinculando cada tramo a un KPI real y no solo a la intuición del gerente, es lo que separa un plan que sostiene el negocio de uno que solo lo endeuda con comisiones mal calculadas. Mide, ajusta y vuelve a medir.
— App-shifter
Automatiza el cálculo de comisiones con Shifter
Si ya has hecho el ejercicio de fijar tasas, tramos y reglas de atribución, el siguiente problema real es mantener los datos correctos sin perseguir facturas y hojas de cálculo cada fin de mes. Shifter reúne en un solo sistema la facturación electrónica, el CRM de clientes y las estadísticas de márgenes y ventas, así que cada venta ya lleva pegado su responsable, su estado de cobro y su margen real desde el momento en que se registra.
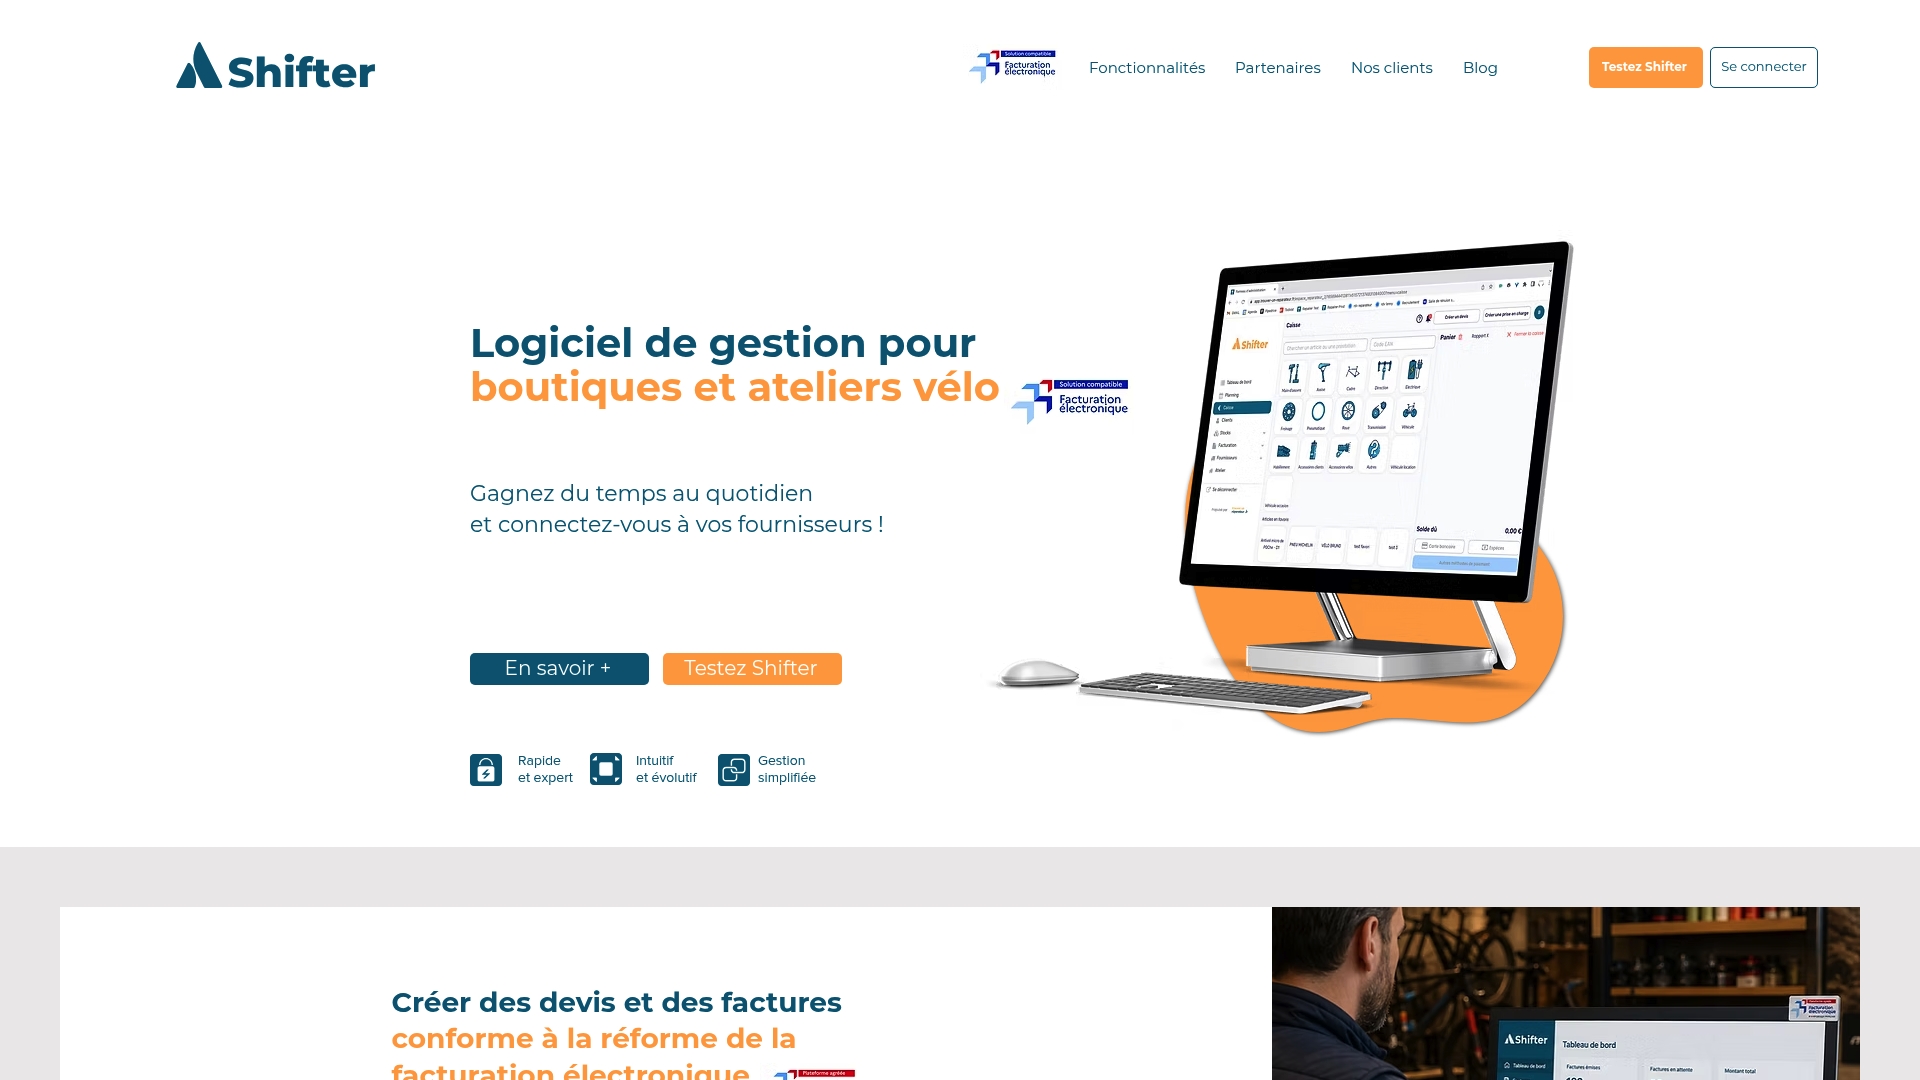
Eso simplifica directamente la conciliación de comisiones: en lugar de cruzar el listado de ventas con el de cobros y el de devoluciones a mano, la información ya está unificada en un solo panel. Para tiendas y talleres de movilidad que gestionan varios vendedores o técnicos con planes de comisión distintos, esto reduce el margen de error humano en cada liquidación mensual. Puedes revisar cómo funciona el software de gestión de Shifter y solicitar una demostración para ver el proceso aplicado a tu propio catálogo y márgenes.
Fuentes
HubSpot y Pipedrive cubren definiciones y tipos; Exigo aporta un ejemplo de motor de comisión avanzado.
Preguntas frecuentes
¿Cuál es el porcentaje de comisión por venta habitual?
No hay un porcentaje universal: HubSpot recomienda fijarlo según el margen del producto y el ciclo de venta, no según la costumbre del sector.
¿Cuánto se le paga a un vendedor por comisión?
Depende del modelo elegido y de la base comisionable, pero se calcula siempre igual: base comisionable multiplicada por la tasa aplicable a ese tramo, menos los ajustes por devoluciones o impagos pendientes.
¿Qué diferencia hay entre comisionar sobre bruto y sobre margen?
Comisionar sobre el importe bruto de venta incentiva el volumen, mientras que comisionar sobre margen protege la rentabilidad porque penaliza los descuentos agresivos. Un sistema con estadísticas de margen integradas, como el de Shifter, facilita aplicar cualquiera de los dos modelos sin cálculos manuales adicionales.
Recomendaciones
Comentarios