
Arqueo de caja: guía paso a paso para cuadrar la caja sin errores

El arqueo de caja es la comprobación diaria entre el saldo teórico que muestra el registro de ventas y el efectivo real contado en el cajón. Si ambas cifras coinciden, la caja cuadra y el turno queda cerrado sin incidencias. Si no coinciden, hay que anotar la diferencia de inmediato, buscar la causa y dejar constancia por escrito antes de cerrar el día.
En resumen:
La revisión diaria del efectivo en caja ayuda a detectar errores de forma inmediata, evitando acumulaciones que dificultan la identificación de causas.
Es recomendable realizar un arqueo en cada cambio de turno en negocios con varios cajeros para determinar responsabilidades.
Un proceso sistemático que incluye preparar comprobantes, calcular saldo teórico, contar efectivo y comparar cifras reduce errores y descuadres.
La constancia y firma en actas de arqueo, junto con el archivo organizado, facilitan auditorías internas y inspecciones fiscales.
Un sistema integrado puede acelerar el cálculo del saldo teórico y reducir errores de transcripción, pero siempre es necesario contar físicamente el efectivo.
Tabla de contenidos
Qué es el arqueo de caja y por qué importa
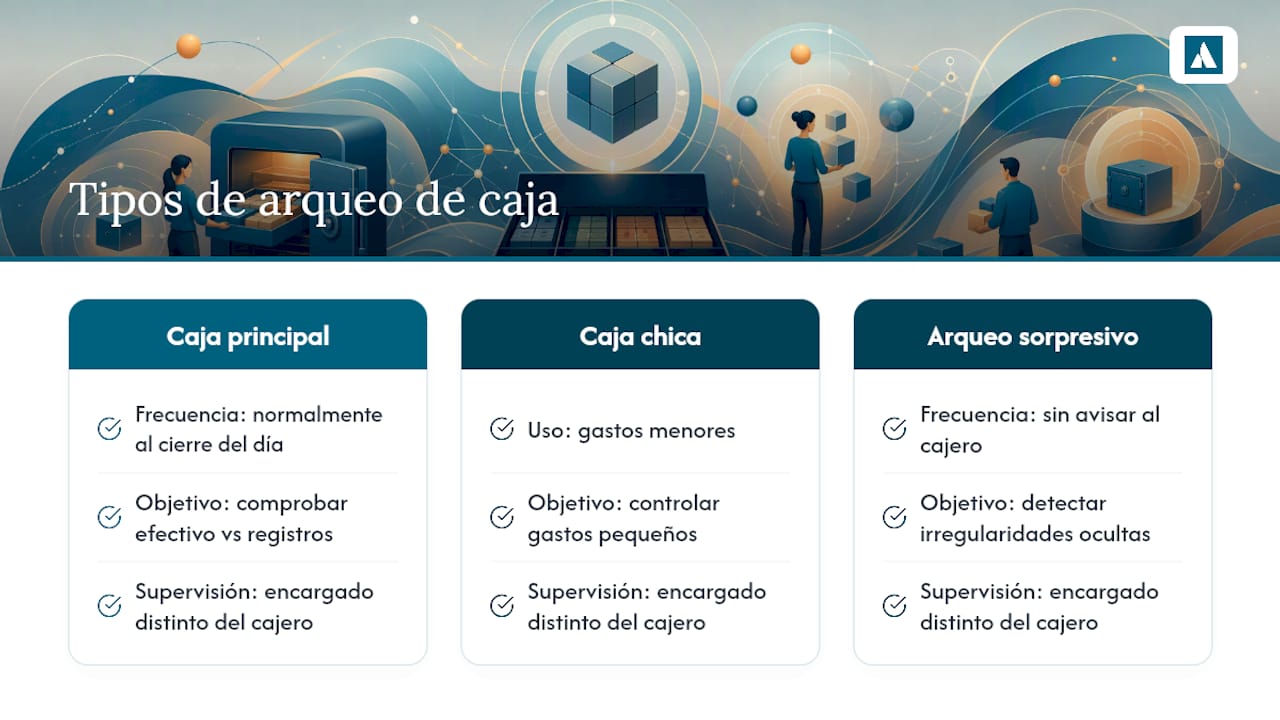
El arqueo de caja consiste en comprobar que el dinero en efectivo coincide con los registros contables o el sistema de ventas en un periodo determinado, normalmente al cierre del día. Existen variantes según el contexto: el arqueo diario de la caja principal, el de caja chica para gastos menores, y el arqueo sorpresivo, que se hace sin avisar al cajero para detectar irregularidades que un control anunciado nunca revelaría.
Su valor real está en la prevención, no en la corrección. Un negocio que arquea todos los días detecta un error de 5 € el mismo día que ocurre, mientras que uno que solo revisa la caja una vez al mes puede acumular semanas de descuadres sin saber cuál fue la causa original. La responsabilidad recae normalmente en el cajero de turno, pero la supervisión debe corresponder a un encargado o gerente distinto de quien manejó el dinero.
¿Cuándo hay que hacer un arqueo de caja?
La frecuencia depende del volumen de efectivo que mueve el negocio. En comercios con mucho movimiento, el arqueo diario es la práctica recomendada, mientras que negocios con menos flujo de caja pueden espaciarlo a arqueos semanales o quincenales sin perder control real.
Cuando hay varios cajeros en el mismo día, conviene arquear en cada cambio de turno: así queda claro quién era responsable del cajón en el momento del descuadre. Los arqueos sorpresivos, hechos al azar o durante auditorías internas, funcionan como un control adicional que disuade manipulaciones y confirma que los procedimientos habituales se están cumpliendo de verdad.
Arqueo de caja paso a paso: protocolo operativo reproducible
Un arqueo bien hecho sigue siempre el mismo orden, sin atajos. El proceso típico incluye calcular el saldo teórico, contar el efectivo real, comparar ambos resultados y documentar la diferencia si la hay.
Prepara los comprobantes. Reúne tickets de venta, recibos de pagos con tarjeta, vales de devolución y cualquier justificante de retiro o ingreso extra antes de tocar el dinero.
Calcula el saldo teórico. La fórmula es simple: saldo inicial + ventas en efectivo del turno, menos retiros o gastos pagados desde caja. Si abriste con 100 € y vendiste 340 € en efectivo sin retiros, el saldo teórico es 440 €.
Cuenta el efectivo físico por denominaciones. Separa billetes y monedas por valor, súmalos y anota el total aparte antes de compararlo con nada.
Compara ambas cifras. Si coinciden, cierra el registro como conforme. Si no, anota el importe exacto de la diferencia, sea falta o sobrante.
Firma y archiva. Registra el resultado en el acta de arqueo o directamente en el software de gestión, con la firma del responsable y, si es posible, de un testigo.
Antes de dar por cerrado el turno, repasa esta checklist:
Todos los tickets del día están contados y ninguno falta en el resumen.
El efectivo contado se guardó en caja fuerte o se preparó para el ingreso bancario.
El acta o el registro digital quedó firmado y con fecha.
Contabilidad recibió el informe de arqueo para su conciliación posterior.
Consejo profesional: Cuenta siempre el efectivo dos veces antes de anotar el resultado. La mayoría de descuadres «fantasma» que luego resultan ser errores humanos se detectan en el segundo conteo, no en el primero.
Cómo registrar y tratar faltantes y sobrantes
Ante cualquier diferencia, el primer paso es repetir el conteo y revisar los comprobantes del turno, porque muchos descuadres se explican con un ticket mal archivado o una devolución sin anotar. Dejar constancia inmediata de la diferencia, con fecha, importe exacto y una breve observación sobre la posible causa, evita ambigüedades cuando se revise el caso más adelante.
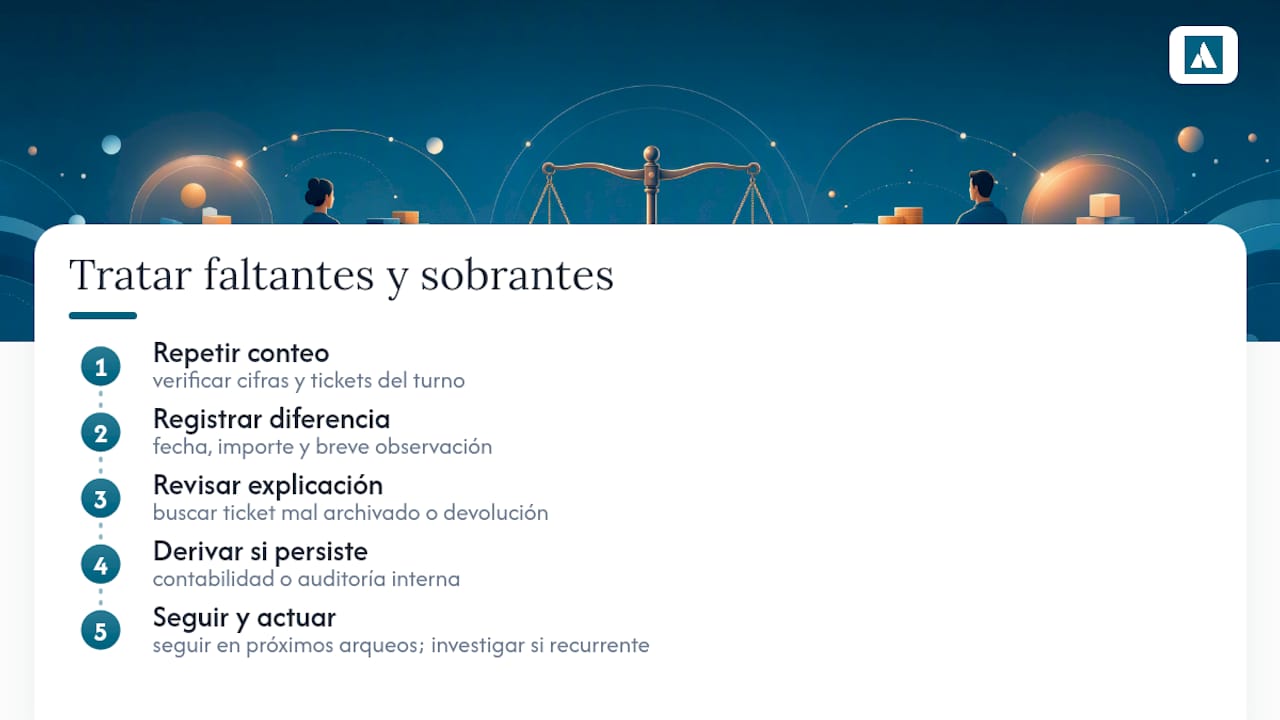
Si la diferencia persiste tras revisar todo, hay que derivarla a contabilidad o al responsable de auditoría interna, y darle seguimiento en los arqueos siguientes para ver si se repite con el mismo cajero o turno. Un descuadre puntual de pocos euros no exige medidas drásticas, pero una diferencia recurrente sí justifica revisar el procedimiento del turno afectado o, en casos graves, abrir una investigación disciplinaria.
Errores comunes en el arqueo de caja y cómo evitarlos
La mayoría de descuadres no vienen de fraude, sino de descuidos operativos que se repiten porque nadie los corrige a tiempo. Entre las causas más frecuentes están los errores humanos al dar cambio, los pagos no registrados y las devoluciones mal anotadas.
Dar cambio mal calculado en horas de mucha afluencia, sin verificar el importe entregado.
Cobrar en efectivo sin registrar la venta en el sistema, algo habitual en negocios sin TPV integrado.
Anotar una devolución en el ticket pero olvidar reflejarla en caja.
Manipular el cajón durante el propio arqueo, algo que solo se evita con separación de funciones entre quien cuenta y quien supervisa.
Consejo profesional: Asigna siempre el arqueo a una persona distinta de quien manejó la caja durante el turno. Esta separación de tareas, junto con el arqueo por turno cuando hay varios cajeros, reduce las disputas sobre quién es responsable de un faltante.
Formato de acta de arqueo: qué debe incluir y cómo archivarlo
Un acta de arqueo debe incluir encabezado con fecha y local, el nombre del responsable y del observador, más el detalle de saldo inicial, ingresos, egresos, saldo teórico y efectivo contado, junto con la diferencia resultante si la hubiera.
Encabezado: fecha, nombre del local o punto de venta, responsable de caja y testigo u observador.
Detalle numérico: saldo inicial, total de ingresos, total de egresos, saldo teórico, efectivo contado y diferencia.
Adjuntos: tickets, comprobantes de pago con tarjeta y cualquier justificante de retiro.
Firmas del responsable de caja y de quien supervisó el arqueo.
Un descuadre pequeño puede parecer irrelevante, pero conviene dimensionarlo. Un error repetido de apenas 15 € diarios equivale a unos 4.500 € al año en un negocio que abre 300 días, una cifra que justifica documentar cada diferencia por mínima que parezca. Conservar estos formatos durante varios años facilita auditorías internas y respuestas ante inspecciones fiscales, así que guarda tanto el original firmado en papel como una copia digital en la carpeta contable del mes correspondiente.
Ejemplo práctico con números: conciliar un turno
Imagina una tienda que abre la caja con 150 € de fondo inicial. Durante el turno de mañana registra 620 € en ventas en efectivo y realiza un retiro de 80 € para pagar a un proveedor de repuestos.
Saldo teórico: 150 € (inicial) + 620 € (ventas) − 80 € (retiro) = 690 €.
Conteo físico: al contar billetes y monedas por denominaciones, el total real es 675 €.
Diferencia: 690 € − 675 € = 15 € de faltante.
Registro: se anota el faltante en el acta, se revisan los tickets del turno y, al no encontrar el error, se deriva la incidencia a contabilidad para seguimiento en los próximos arqueos.
Este ejercicio muestra por qué cuadrar la caja no es solo sumar números: es rastrear cada movimiento hasta que la cifra final tenga una explicación clara.
Cómo un sistema integrado facilita el arqueo de caja diario
El recuento manual funciona, pero escala mal cuando hay varios turnos, cajeros y puntos de venta. Un sistema con caja certificada y conciliación automática acelera el cálculo del saldo teórico y reduce errores de transcripción frente al cuaderno o la hoja de cálculo tradicional.
Un sistema integrado con caja certificada puede calcular automáticamente el saldo teórico al cerrar el turno, sin sumas manuales.
Genera un informe de arqueo diario que compara ventas registradas con el efectivo declarado.
Permite adjuntar el acta digital firmada directamente al cierre de caja.
Conecta el cierre diario con la contabilidad, evitando reintroducir datos a mano.
Aun con estas herramientas, el recuento físico del efectivo sigue siendo recomendable: el software calcula el saldo teórico, pero contar billetes y monedas sigue siendo tarea humana. La guía sobre los pasos para abrir caja en una tienda explica cómo dejar el terreno preparado desde el primer minuto del turno.
Perspectiva editorial: integrar el arqueo en la cultura operativa
El arqueo de caja no debería vivirse como un trámite burocrático, sino como la herramienta que protege el margen real de un negocio de márgenes ya ajustados. Un taller que ignora descuadres pequeños durante meses no tiene un problema de caja: tiene un problema de gestión que todavía no ha explotado.
El equilibrio está en aplicar controles firmes sin tratar al equipo como sospechoso permanente. Documentar cada arqueo, revisar patrones y actuar con datos, no con suposiciones, es lo que distingue a un negocio bien llevado de uno que solo reacciona cuando ya es tarde.
— App-shifter
Automatiza el arqueo de caja diario con Shifter
Contar billetes a mano y cuadrar el saldo teórico en una hoja aparte multiplica el riesgo de error justo en el paso que debería darte más seguridad. Una plataforma que conecta la caja certificada con la gestión del negocio permite tener el saldo teórico calculado cuando llega el momento de contar el cajón, sin transcribir cifras de un sistema a otro.
La plataforma también centraliza el control de gastos y la gestión financiera del negocio, así que las diferencias detectadas en el arqueo quedan vinculadas al resto de la contabilidad sin duplicar trabajo. Si gestionas una tienda o un taller de bicicletas, patinetes o motos y quieres dejar de perseguir descuadres con calculadora en mano, revisa cómo funciona la caja registradora certificada de Shifter y solicita una demostración para ver el cierre de caja diario aplicado a tu propio negocio.
Fuentes
Esta guía se apoya en fuentes especializadas en gestión de caja como Legálitas, RankiaBusiness y Contabilidad y Finanzas. Las normas fiscales sobre conservación de documentos y responsabilidad por descuadres varían según el país, así que conviene confirmar los plazos exactos con un asesor contable local.
Preguntas frecuentes
¿Cada cuánto se debe hacer un arqueo de caja?
Lo habitual es hacerlo a diario en negocios con mucho movimiento de efectivo, y semanal o quincenal en los que mueven menos dinero en metálico.
¿Quién debe realizar el arqueo de caja?
El conteo lo suele hacer el cajero de turno, pero la supervisión y firma del acta debe corresponder a un responsable distinto para evitar conflicto de intereses.
¿Qué pasa si la caja no cuadra?
Se anota la diferencia con fecha e importe, se revisan los comprobantes del turno y, si no se explica, se deriva el caso a contabilidad para seguimiento.
¿Es obligatorio firmar un acta de arqueo?
No siempre es obligatorio por ley, pero es una práctica recomendada que deja constancia formal del resultado y protege tanto al cajero como al negocio ante disputas.
¿Puede un software sustituir el conteo físico del efectivo?
Un sistema como App-shifter puede calcular el saldo teórico automáticamente, pero el recuento físico del efectivo sigue siendo necesario para confirmar que ese saldo coincide con la realidad.
Recomendaciones
Comentarios